Şimdi Al, Sonra Öde: E-Ticaretin Yeni Kasası
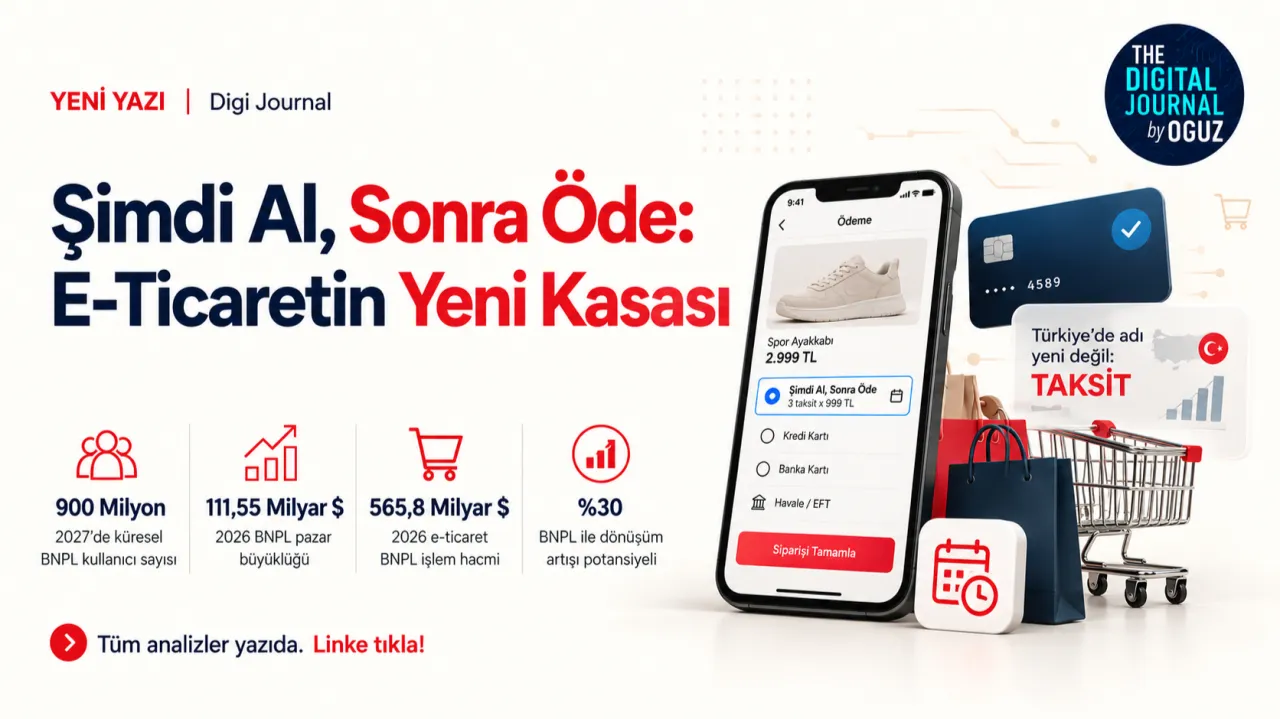
BNPL kullanıcı sayısı 2027’de 900 milyona ulaşıyor. Şimdi al, sonra öde modeli e-ticarette dönüşüm oranlarını ve sepet tutarlarını nasıl değiştiriyor?
 Oğuz Çığtekin2 dk okuma
İçindekiler 4 başlık
💳 Juniper Research’e göre “şimdi al, sonra öde” (BNPL) kullanan kişi sayısı 2027’de 900 milyona ulaşacak. Yani üç yılda neredeyse iki katı. İlginç olan şu: Türkiye bu “devrimi” aslında 20 yılı aşkın süredir zaten yaşıyor — adı sadece “taksit”.
💰 Kasada Sessiz Bir Devrim
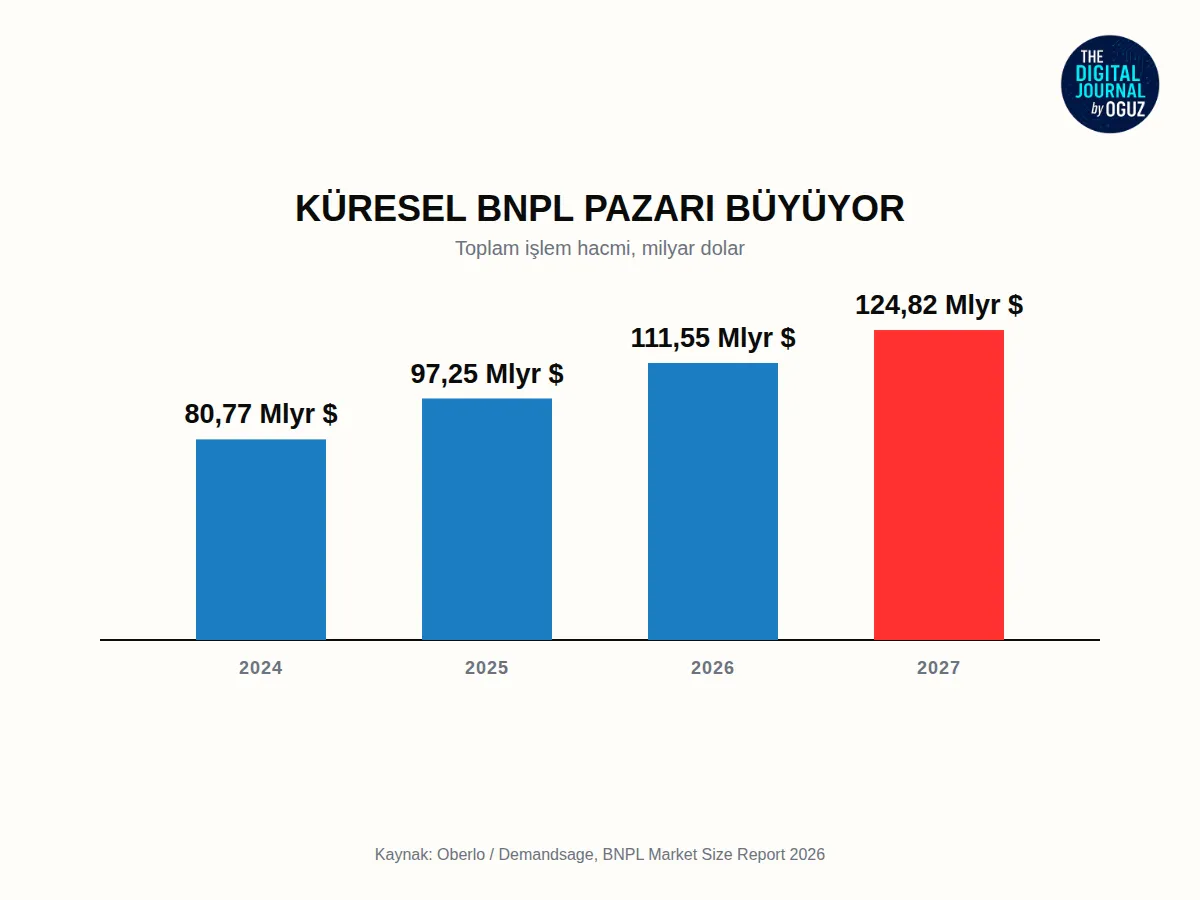
Küresel BNPL pazarı 2024’te 80,77 milyar dolardan 2026’da 111,55 milyar dolara çıkıyor (Oberlo). E-ticarette BNPL ile yapılan işlem hacmi ise 2024’teki 386 milyar dolardan 2026’da 565,8 milyar dolara ulaşıyor (Statista).
Bugün küresel e-ticaret ödemelerinin yalnızca %5-6’sı BNPL ile yapılıyor — ama bu oran İsveç’te %23-24’e, Almanya’da %20’ye, Avustralya’da %30’un üzerine çıkıyor.
🛒 Kasadaki Asıl Sihir: Dönüşüm Oranı
Markalar için asıl mesele büyüme rakamları değil, checkout ekranı. Ödeme sayfasına BNPL seçeneği eklemek dönüşüm oranını %30’a kadar, ortalama sepet tutarını (AOV) ise %20-40 artırabiliyor (Chargeflow).
BNPL kullanan tüketiciler online’da kullanmayanlara göre ortalama %6,4 daha fazla harcıyor. Omnichannel kullanıcılarda bu fark işlem başına %72’ye kadar çıkabiliyor.
🇹🇷 Türkiye Zaten Bu İşi Yapıyor
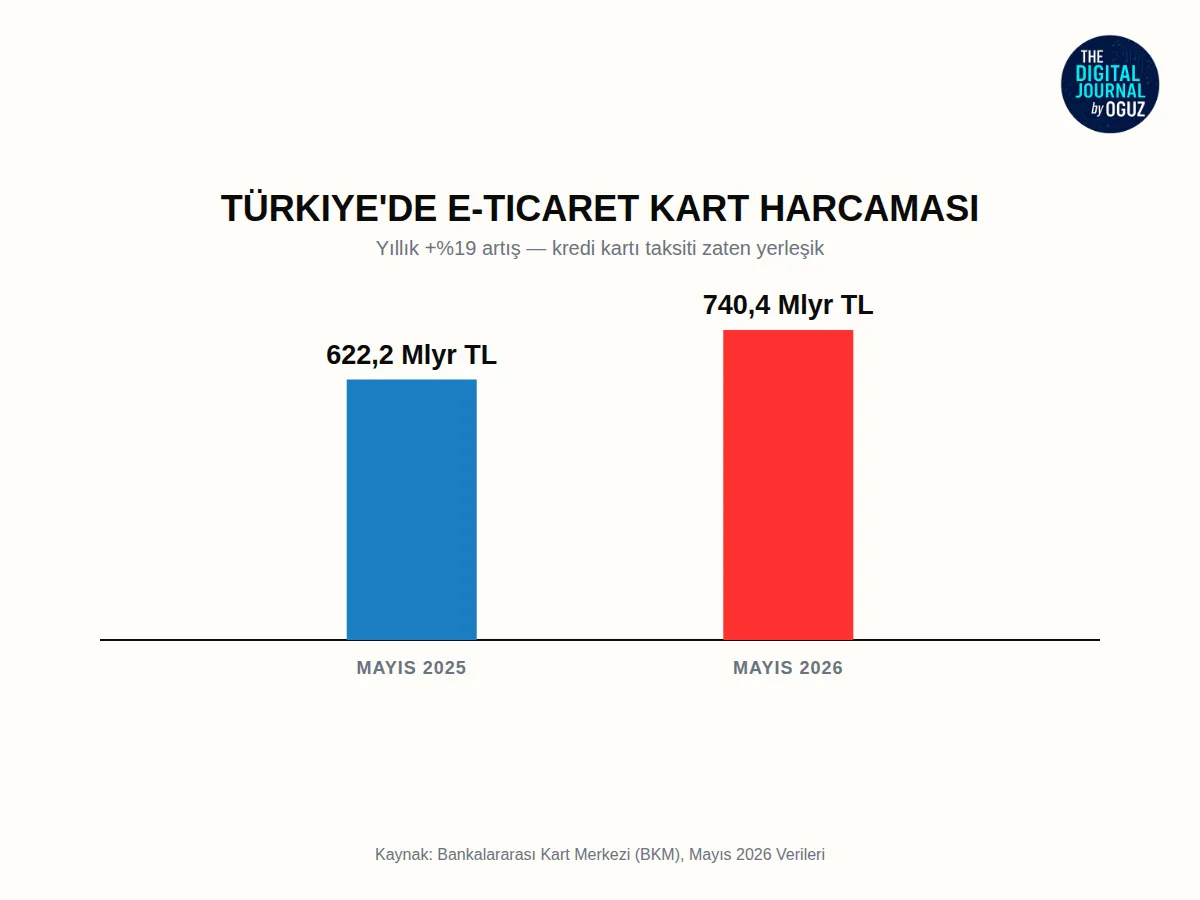
Türkiye’de “BNPL” kelimesi yeni ama pratiği değil: kredi kartı taksiti yıllardır yerleşik bir alışkanlık. Bankalararası Kart Merkezi’nin (BKM) Mayıs 2026 verilerine göre kredi kartı harcaması yıllık %30 artışla 2,21 trilyon TL’ye, e-ticaret kart harcaması ise %19 artışla 740,4 milyar TL’ye ulaştı.
Trendyol “Şimdi Al, 2 Ay Sonra Öde” kampanyalarıyla, Hepsiburada ise kendi fintech kolu Hepsi Finans ile Batı’nın yeni keşfettiği modeli aslında yıllardır kendi diliyle sunuyor.
⚠️ Madalyonun Öbür Yüzü
Büyümenin bir bedeli var. BNPL kullanıcılarının %34-41’i en az bir kez gecikmiş ödeme bildiriyor, temerrüt oranı ise %1,8-2 civarında seyrediyor (CFPB). Kullanım en çok Gen Z ve Y kuşağında yoğunlaşıyor — kredi geçmişi olan tüketicilerin %21’i en az bir kez BNPL kullanmış.
Sonuçta hepimiz bir şekilde bu sistemin bir parçasıyız — ister “taksit” deyip kredi kartı ekstresinde görelim, ister bir uygulamada “4 eşit ödeme” seçeneğine tıklayalım. Sen alışverişte taksidi bilinçli bir bütçe aracı olarak mı kullanıyorsun, yoksa fark etmeden mi seçiyorsun?
📚 Kaynakça:
-
Oberlo / Demandsage, BNPL Market Size Report 2026 — https://www.demandsage.com/bnpl-statistics/
-
Statista, BNPL E-ticaret İşlem Hacmi 2024-2026 (Demandsage derlemesi üzerinden)
-
Juniper Research / Insider Intelligence, BNPL Küresel Kullanıcı Raporu 2026-2027
-
Chargeflow, Buy Now Pay Later Statistics 2026 (CFPB verileri dahil) — https://www.chargeflow.io/blog/buy-now-pay-later-statistics
-
Bankalararası Kart Merkezi (BKM), Mayıs 2026 Kart Ödeme İstatistikleri
-
Trendyol, “Şimdi Al 2 Ay Sonra Öde” kampanyası; Hepsiburada / Hepsi Finans